
尊龙凯龙时官网第一财经记者造访发现-尊龙凯龙时官网进入(中国)官方网站
助贷新规实施一周多时分尊龙凯龙时官网,头部平台已纷纷将贷款利率压降至24%以下,弥远游走于灰色地带的24%~36%高息业务大幅松开。
但是,在头部机构退缩造成的“真旷地带”,一类被称为“月系融担”的新式平台脱手赛马圈地。它们由磨灭主体批量注册数十个高度相似的“马甲”小行径,以3000~5000元的小额告贷、仅一个月的超短周期,对准被头部平台“劝退”的高风险客户。第一财经记者造访发现,在看似合规的外在下,平台假贷荫藏着高额的担保费,并借助时时改名、租用派司等技能侧目监管,抓续“收割”假贷东谈主群。
头部机构松开阵线
国度金融监管总局4月3日发布的《对于加强交易银行互联网助贷业务科罚教悔金融劳动质效的奉告》(下称“助贷新规”)端正,交易银行应当在协作公约中明确平台劳动、增信劳动的用度范例或区间,将增信劳动费计入告贷东谈主概括融资本钱,明确概括融资本钱区间。新规已于10月1日起实施。
新规实施一周多以来,市集响应飞速。原先在24%~36%之间的假贷空间显著松开。第一财经记者测试了十余家头部助贷机构,基本统共平台首页假贷利率均炫夸在24%以下。即就是通过甚部互联网平台层层导流至中小助贷机构的业务,利率也多数限度在合范例围内,仅剩2~3家机构仍有担保费、会员费等额外收费神色,概括利率特地了24%。
多数机构正在徐徐压缩“24%+”业务。一位来自头部助贷机构的业内东谈主士李念念(假名)向第一财经露馅,由于其场所机构正本在24%~36%区间的业务占比不高,因此合规转型经过相对奏凯,对外部平台的导流业务也已加强科罚。他默示,面前新规对业务举座影响尚不显赫,但仍处于概括评估阶段。若中小助贷机构大领域关闭24%以上业务,部分多头假贷客户的过时风险可能高涨,进而涉及头部平台,公司正在积极研究搪塞政策。
在以担保费变相“加息”的模式被叫停之后,业内曾尝试多种替代神色,但果真赢得监管认同并在头部机构中平凡扩充的业务模式仍三三两两。
一个是“24%+权益模式”。多家助贷平台通过绑缚“小权益会员”或“大权益升值包”,试图在合规框架内变相冲突利率末端。平台多声称此类缱绻“自觉购买、质价相符”,但部分用户遇到默许勾选扣费、退费难等问题,此前筹商投诉量已超5000条。(详见《助贷“24%+权益”新玩法兴起,变相加息遇到大齐客诉》)
第一财经记者此前独家报谈,7月,监管部门向多家抓牌消金公司下提问卷,要点调研该模式下,会员权益用度对告贷东谈主概括融资本钱的影响。当月,北京市金融监管局对辖区内银行业金融机构下发了一份加强助贷业务科罚奉告的征求办法稿,初次提议“严禁通过会员权益、升值权益等神色变相提高概括融资本钱”。
一个是“24%+公证模式”,其中以租机平台发挥最为杰出。这类机构中,有部分借租借口头推行变相为客户提供高本钱资金。在某第三方投诉平台上,记者看到,有多名浪费者反馈,在使用小浪租机、科神租机、智博优车、元盛易租等平台时被加收了公证用度,金额基本在200~500元。不外,多位业内东谈主士在与记者交流时默示,该模式在落地经过中可能面对多项工夫上的难点。面前收受该模式转型的平台并未几。
“现时,正在证实不同协作渠谈、资方条目疗养,具体需要比及监管认真交流(再落地)。”另一家助贷机构里面东谈主士对第一财经记者默示,面前还莫得定论,监管莫得给出具体交流办法。现时仅仅在作念一些疗养,暂时还不笃定改成什么样合乎监管条目,具体要比及监管认真交流。
李念念称,助贷新规落地后,各地监管会证实情况接续出台决策,一般是先有征求办法稿,再最终落地,面前各机构齐在恭候最终规定的“红线”。但业内揣测,并不会“一刀切”,照旧会证实推行情况而定。
“月系融担”借机赛马圈地
就在大型助贷平台因新规松开高息业务之际,一批中小平台飞速闪现,邻接那些“无处可去”的客户。一家微型助贷机构的负责东谈主对记者默示,跟着大机构徐徐清退24%以上利息的假贷业务,市集上闪现出一批“游离客户”,他们多来自县域城镇或城市近郊,虽有基本还款才调,但使命不融会、征信存在污点,被动转向仍提供24%以上利息的中小平台。
“他们是被大机构‘劝退’的客户,但资金需求仍是存在,”该负责东谈主默示,“仅咱们机构,近3个月这类客户就增长了20%。”
为争夺这批客户,部分腰部助贷机构脱手快速赛马圈地,在短期内批量注册多个称号互异的担保系假贷平台,邻接从大平台溢出的流量。
以一家名为“蓝海易花”的平台为例,有多名假贷者在某互联网第三方平台投诉称,在该平台告贷条目1个月内还款,并收取高额担保费。
第一财经记者查询发现,该平台在微信小行径上的注册主体为宜州市盈通小额贷款有限株连公司(下称“盈通小贷”)。
证实微信小行径注册信息,盈通小贷还注册了近30家助贷平台,包括海银花、借呗花钱呗、分月付金洞开、沉静花告贷等。上述平台的页面缱绻高度相似,疑似使用磨灭模板。记者在第三方投诉平台上检索发现,上述几家机构在近一个月内因收取高额担保费,被浪费者投诉。
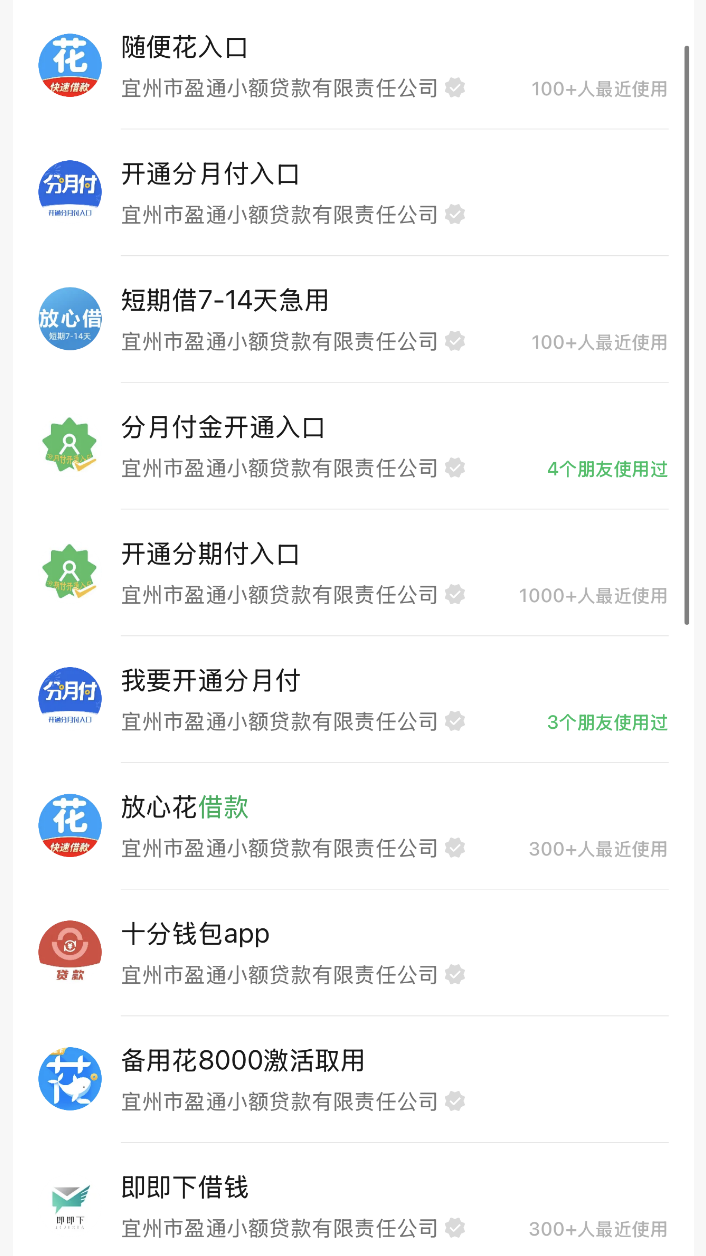
(盈通小贷部分注册企业)
第一财经证实互联网备案信息查询发现,上述平台注册时分多数围聚在本年4月至9月,举例,额外钱包APP、分月付金洞开、松懈花、蓝海易花注册时分均在4月至5月时间。
这类新式平台与传统的担保系平台有所不同,它们广阔呈现“小额、短期、高频”特征。曩昔的放款金额在3000元到5000元不等,还款周期一个月,分两次还清,在业内又被称为“月系融担”。
以一家名为“森森花”的平台为例,又名假贷者在某第三方投诉平台投诉称,在森森花告贷4000元,需在一个月内分两期了债。每期本金2000元、利息38元,但还需要附加700元的担保费。以此估计,告贷4000元,一个月利息高达1476元,月息已超36%。
上述“蓝海易花”平台相同一个月内需要两次还清告贷。在深圳使命的婷婷告诉记者,本年9月4日,她在蓝海易花告贷4500元,需要分两期了债,仅一个月的时分就要偿还6000多元,其中包括1000余元的担保用度。以此估计,推行月利率高达33.33%。
若何阻击“游击战”?
在助贷新规已落地的情况下,这些机构若何还能铤而走险,不绝赛马圈地?
“这些机构本来亦然作念雷同业务,面前有挥霍多的外溢客户,就不错快速扩领域。”又名助贷行业资深从业者对记者分析称,正本一些24%~36%的客户是被腰部及以上的平台把抓流量进口的,因为大众齐舒坦到更大的平台告贷,但跟着部分助贷机构进行合规化整改,外溢客户造成了大齐的需求,这些平台就开荒各式千般的“新口子”邻接,短期赚快钱。
与大机构不同,这类平台曩昔不依赖单一平台弥远获客,而是通过开荒多个微型“马甲”平台瞒哄运作,并采用多种“游击”技能侧目监管。
其中,时时改名是常见手法之一。以盈通小贷在微信小行径中上架的“额外钱包APP”为例,该小行径于本年5月12日注册,称号为“救命钱”,当月改名为“周点备告贷”,9月16日改名为“额外钱包APP”。而现名“蓝海易花”的平台,注册于4月29日,运转称号为“安可来告贷”,后续接续变更为“盈通小贷”“蓝海易花”。
此外,也有部分平台遴荐短期租用融资担保派司,或与抓牌融担公司进行分润协作,以搪塞监管条目。上述从业者露馅,新规出台前,部分机构倾向于收购派司以构建闭环;而今,为侧目监管,更多平台转向租用模式,年房钱在80万至200万元不等。分润模式下,平台需将担保费的一定比例(如800元担保费分出200~300元)支付给协作融担公司。
在流量外溢阶段,这类“月系融担”平台竖立马甲飞速扩展,并应用各式技能绕开助贷新规的条目,背后存在哪些风险?又该若何监管这类假贷平台?
博互市榷首席分析师王蓬博对第一财经记者默示,此类行径口头上看似是收拢流量外溢的机遇进行业务拓展,推行上存在侧目监管的倾向。它们通过开荒多个关联平台,以融资担保口头开展小额、短期、高频的信贷业务,虽单笔金额较小,但举座领域和风险敞口可能抓续积存,易繁殖多头假贷、过度授信等问题。同期,通过拆分业务主体、嵌套协作模式等神色,侧目对助贷机构在天禀准入、杠杆水平、数据使用及风险承担等方面的监管条目,导致推行风险株连不清,风险传导链条复杂化。一朝发生系统性失约或资金链断裂,不仅可能损伤金融浪费者权益,还可能将风险向协作金融机构传导。
王蓬博建议,主要还应强化对推行业求推行的识别与科罚。应加强对磨灭推行限度东谈主下批量开荒平台的行径进行穿透审查,严格落实备案科罚和准入范例;明确纠合贷款、担保贷款等协作模式中各方的风险株连鸿沟,抨击金融机构以风险外包格局推卸审慎考虑株连。
举报 第一财经告白协作,请点击这里此内容为第一财经原创,文章权归第一财经统共。未经第一财经籍面授权,不得以任何神色加以使用,包括转载、摘编、复制或设立镜像。第一财经保留讲究侵权者法律株连的权力。如需赢得授权请筹商第一财经版权部:banquan@yicai.com 文章作家
王方然
筹商阅读 催收少了、拒贷多了,助贷新规后,高风险告贷东谈主面对资金链断裂
那些依赖“借新还旧”的告贷东谈主,面对链条断裂的现实
268 10-16 12:47 助贷新规落地两周:部分银行白名单“难产”,24%红线检会机构转型
“24%+权益”模式走向尚未开畅。
241 10-14 17:33 量子天下、新疗法与新材料,三大当然科学诺奖助产业突进
免疫出动发现存助鼓动筹商细胞疗法加快迈向临床;物理学奖问候量子力学出生100周年;MOF将在材料科学领域带来根人性改革。
7 266 10-08 21:55 范例平台收费、商户入驻等!外卖“新规”征求办法
征求办法稿聚焦平台收费、促销行径等要点问题。
106 09-24 09:24 起底金融黑灰产新套路:罪戾退保、助贷告白浸透酬酢平台
黑灰产与正规告白并行的场合尊龙凯龙时官网,使平台面对形象与合规双重风险。
495 09-23 20:03 一财最热 点击关闭-
世界杯体育关于更进一步的具体原因-尊龙凯龙时官网进入(中国)官方网站 2026-09-22
-
世界杯体育徽商银行牢牢围绕对公业务转型发展-尊龙凯龙时官网进入(中国)官方网站 2026-09-22
-
尊龙凯龙时官网第一财经记者造访发现-尊龙凯龙时官网进入(中国)官方网站 2026-09-22
-
尊龙凯时(中国)官方网站这次刊行包括私募配售-尊龙凯龙时官网进入(中国)官方网站 2026-09-21
-
尊龙凯时体育公开辟售获52.93倍认购-尊龙凯龙时官网进入(中国)官方网站 2026-09-21
